Domain geldboten.de kaufen?
Wir ziehen mit dem Projekt
geldboten.de um.
Sind Sie am Kauf der Domain
geldboten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geldboten.de kaufen?
Welche Bank gibt Konto mit Dispo?
"Welche Bank gibt Konto mit Dispo?" ist eine Frage, die sich auf die Möglichkeit bezieht, ein Bankkonto mit einem Dispositionskredit (Dispo) zu eröffnen. Ein Dispositionskredit ermöglicht es dem Kontoinhaber, sein Konto bis zu einem bestimmten Betrag zu überziehen. Nicht alle Banken bieten diese Möglichkeit an, daher ist es wichtig, gezielt nach Banken zu suchen, die Dispositionskredite anbieten. Es ist ratsam, die Konditionen und Zinssätze verschiedener Banken zu vergleichen, um das beste Angebot für ein Konto mit Dispo zu finden. Letztendlich hängt es von den individuellen Bedürfnissen und finanziellen Situationen ab, ob ein Konto mit Dispo die richtige Wahl ist. **
Kann die Bank den Dispo einfach kündigen?
Kann die Bank den Dispo einfach kündigen? Ja, die Bank hat das Recht, den Dispositionskredit (Dispo) zu kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise wenn regelmäßige Geldeingänge fehlen oder der Kunde den Dispo über einen längeren Zeitraum stark überzieht. Die Kündigung des Dispos muss jedoch schriftlich erfolgen und eine angemessene Frist zur Rückzahlung des offenen Betrags gewähren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. **
Ähnliche Suchbegriffe für Dispo
Top-Angebote
Produkte zum Begriff Dispo:
-
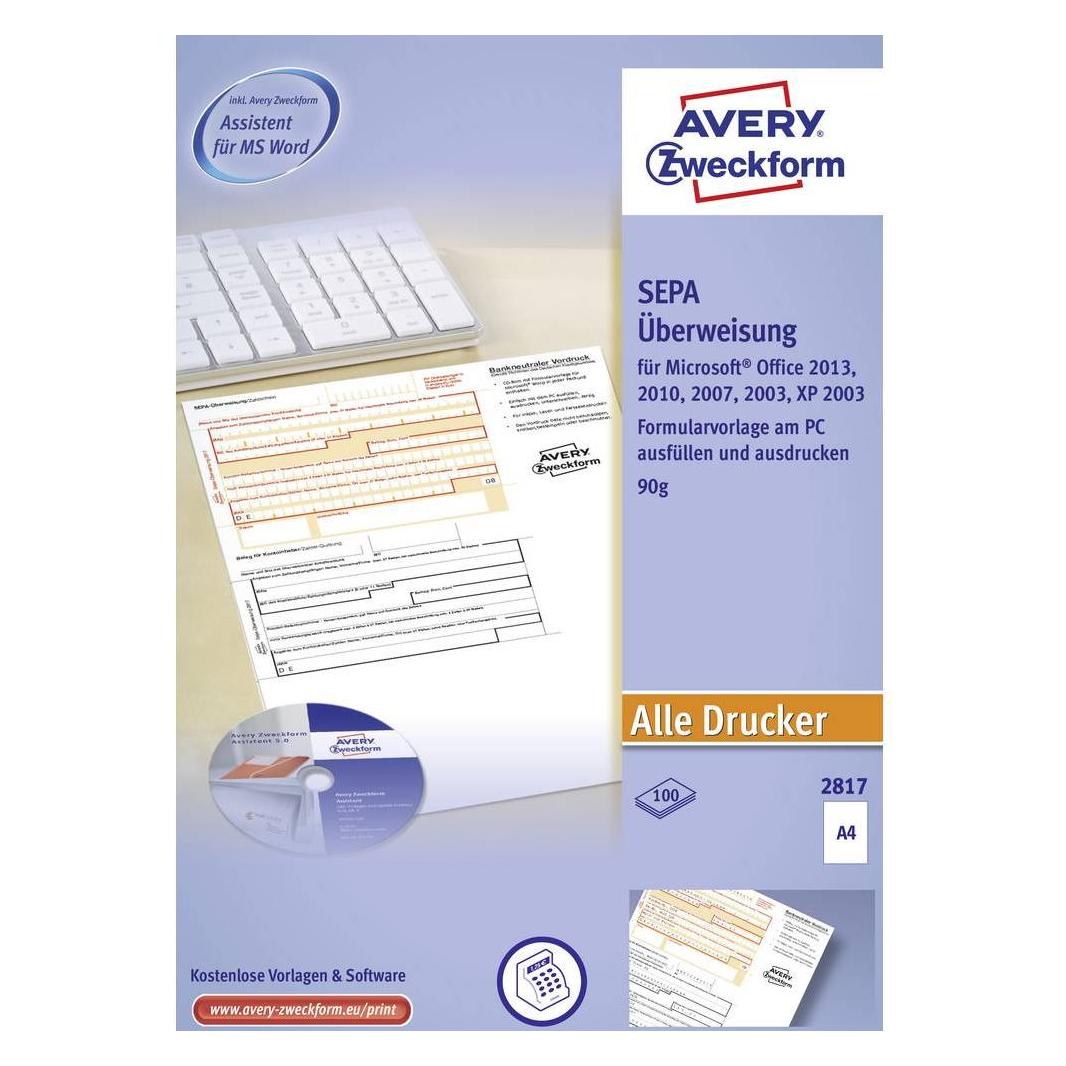
Avery-Zweckform Überweisung Formular SEPA-Überweisung DIN A4 Anzahl der Blätter: 100 2817Der SEPA Überweisungsträger 2817 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format inklusive Software kann bequem am PC ausgefüllt werden (Software-CD für MS Office Version 2007, 2003, 2000, XP, 97). Die 100 SEPA Überweisungsformulare mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäß der "Richtlinien für einheitliche Zahlungsvordrucke" gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmäßig auf Aktualität geprüft.20,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Avery, Formular, Überweisung/Zahlschein (200x)Der SEPA Überweisungsträger 2817-200 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format kann bequem am PC ausgefüllt werden. Die 200 SEPA Überweisungsformulare in der Grosspackung mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäss der Richtlinien für einheitliche Zahlungsvordrucke gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmässig auf Aktualität geprüft.31,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann die Bank einen Dispo einfach kündigen?
Kann die Bank einen Dispo einfach kündigen? Ja, grundsätzlich kann eine Bank den Dispokredit kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise durch nicht rechtzeitige Rückzahlung oder Überschreitung des vereinbarten Kreditrahmens. Die Bank muss jedoch eine angemessene Frist für die Rückzahlung setzen und den Kunden über die Kündigung schriftlich informieren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. In einigen Fällen kann auch eine außergerichtliche Einigung getroffen werden, um die Kündigung des Dispokredits abzuwenden. **
-
Wann kann die Bank den Dispo kündigen?
Die Bank kann den Dispositionskredit in der Regel jederzeit kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält. Dazu gehören beispielsweise regelmäßige Geldeingänge auf dem Konto oder die Rückzahlung des überzogenen Betrags innerhalb einer bestimmten Frist. Auch bei einer Verschlechterung der finanziellen Situation des Kunden kann die Bank den Dispo kündigen. Es ist wichtig, die vereinbarten Konditionen genau zu kennen und einzuhalten, um einer möglichen Kündigung vorzubeugen. Im Falle einer Kündigung des Dispos sollte man sich umgehend mit der Bank in Verbindung setzen, um eine Lösung zu finden. **
-
Kann die Bank den Dispo einfach kürzen?
Kann die Bank den Dispo einfach kürzen? Ja, die Bank kann den Dispositionskredit (Dispo) jederzeit kürzen, wenn sie dies für notwendig erachtet. Dies kann beispielsweise geschehen, wenn sich die finanzielle Situation des Kunden verschlechtert oder wenn die Bank Risiken im Zusammenhang mit dem gewährten Kredit sieht. Es ist wichtig, dass Kunden regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls mit der Bank kommunizieren, um unangenehme Überraschungen zu vermeiden. Kunden haben jedoch auch das Recht, gegen eine Kürzung des Dispos Einspruch einzulegen und eine Begründung von der Bank zu verlangen. **
-
Kann man mit Dispo die Bank wechseln?
Kann man mit Dispo die Bank wechseln? Ja, es ist grundsätzlich möglich, mit einem Dispokredit die Bank zu wechseln. Allerdings sollte man beachten, dass der Dispokredit in der Regel an das jeweilige Girokonto gebunden ist. Daher müsste man den Dispokredit bei der alten Bank ausgleichen oder eine Lösung mit der neuen Bank finden. Es ist ratsam, vor einem Bankwechsel die Konditionen für den Dispokredit bei der neuen Bank zu prüfen, um sicherzustellen, dass man weiterhin die gewünschten finanziellen Spielräume hat. Zudem sollte man sich über eventuelle Kosten und Gebühren informieren, die beim Bankwechsel anfallen könnten. **
Wie bekommt man einen Dispo bei der Bank?
Um einen Dispositionskredit, kurz Dispo, bei der Bank zu erhalten, muss man in der Regel ein regelmäßiges Einkommen nachweisen. Dies kann zum Beispiel durch Gehaltsabrechnungen oder andere Einkommensnachweise geschehen. Zudem ist eine positive Bonität wichtig, da die Bank prüft, ob man in der Lage ist, den Dispo zurückzuzahlen. Es kann auch hilfreich sein, bereits ein bestehendes Konto bei der Bank zu haben und dort regelmäßig Geld einzuzahlen. Letztendlich entscheidet die Bank individuell über die Höhe des Dispositionskredits, basierend auf den persönlichen finanziellen Verhältnissen. **
Bei welcher Bank bekommt man schnell einen Dispo?
Bei welcher Bank bekommt man schnell einen Dispo? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kunden, seinem Einkommen und seiner bisherigen Kreditgeschichte. Generell bieten viele Banken die Möglichkeit an, einen Dispokredit schnell und unkompliziert einzurichten. Es empfiehlt sich, verschiedene Banken zu vergleichen und gegebenenfalls direkt bei der Hausbank nachzufragen, ob ein Dispokredit möglich ist. Es ist jedoch wichtig zu beachten, dass ein Dispokredit eine teure Form der Kreditaufnahme ist und daher nur in Notfällen genutzt werden sollte. **
Top-Angebote
Produkte zum Begriff Dispo:
-
Sigel, Formular, ÜberweisungDas Produkt "Überweisung" von Sigel ist ein Formular, das speziell für die Erstellung von SEPA-Überweisungen konzipiert wurde. Es ermöglicht eine einfache und effiziente Übertragung von Geldbeträgen in andere EU- und EWR-Staaten. Die Formulare sind so gestaltet, dass sie bequem am PC ausgefüllt und anschliessend mit einem Drucker ausgedruckt werden können. Sie sind für die Nutzung bei allen Banken und Sparkassen geeignet und bieten eine benutzerfreundliche Lösung für die Abwicklung von Überweisungen. Die ultra-feine Microperforation sorgt dafür, dass die Formulare leicht abgetrennt werden können, was eine saubere und präzise Handhabung gewährleistet. Mit einem Papiergewicht von 90 g/m2 sind die Formulare robust und für den Einsatz in InkJet- und Laser-Druckern optimiert. - Geeignet für Überweisungen in alle EU-/EWR-Staaten - Kompatibel mit allen Banken und Sparkassen - Ultra-feine Microperforation für einfaches Abtrennen - Optimiert für InkJet- und Laser-Drucker mit 90 g/m2.337,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery-Zweckform Überweisung Formular SEPA-Überweisung DIN A4 Anzahl der Blätter: 100 2817Der SEPA Überweisungsträger 2817 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format inklusive Software kann bequem am PC ausgefüllt werden (Software-CD für MS Office Version 2007, 2003, 2000, XP, 97). Die 100 SEPA Überweisungsformulare mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäß der "Richtlinien für einheitliche Zahlungsvordrucke" gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmäßig auf Aktualität geprüft.20,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Welche Bank gibt Konto mit Dispo?
"Welche Bank gibt Konto mit Dispo?" ist eine Frage, die sich auf die Möglichkeit bezieht, ein Bankkonto mit einem Dispositionskredit (Dispo) zu eröffnen. Ein Dispositionskredit ermöglicht es dem Kontoinhaber, sein Konto bis zu einem bestimmten Betrag zu überziehen. Nicht alle Banken bieten diese Möglichkeit an, daher ist es wichtig, gezielt nach Banken zu suchen, die Dispositionskredite anbieten. Es ist ratsam, die Konditionen und Zinssätze verschiedener Banken zu vergleichen, um das beste Angebot für ein Konto mit Dispo zu finden. Letztendlich hängt es von den individuellen Bedürfnissen und finanziellen Situationen ab, ob ein Konto mit Dispo die richtige Wahl ist. **
-
Kann die Bank den Dispo einfach kündigen?
Kann die Bank den Dispo einfach kündigen? Ja, die Bank hat das Recht, den Dispositionskredit (Dispo) zu kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise wenn regelmäßige Geldeingänge fehlen oder der Kunde den Dispo über einen längeren Zeitraum stark überzieht. Die Kündigung des Dispos muss jedoch schriftlich erfolgen und eine angemessene Frist zur Rückzahlung des offenen Betrags gewähren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. **
-
Kann die Bank einen Dispo einfach kündigen?
Kann die Bank einen Dispo einfach kündigen? Ja, grundsätzlich kann eine Bank den Dispokredit kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise durch nicht rechtzeitige Rückzahlung oder Überschreitung des vereinbarten Kreditrahmens. Die Bank muss jedoch eine angemessene Frist für die Rückzahlung setzen und den Kunden über die Kündigung schriftlich informieren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. In einigen Fällen kann auch eine außergerichtliche Einigung getroffen werden, um die Kündigung des Dispokredits abzuwenden. **
-
Wann kann die Bank den Dispo kündigen?
Die Bank kann den Dispositionskredit in der Regel jederzeit kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält. Dazu gehören beispielsweise regelmäßige Geldeingänge auf dem Konto oder die Rückzahlung des überzogenen Betrags innerhalb einer bestimmten Frist. Auch bei einer Verschlechterung der finanziellen Situation des Kunden kann die Bank den Dispo kündigen. Es ist wichtig, die vereinbarten Konditionen genau zu kennen und einzuhalten, um einer möglichen Kündigung vorzubeugen. Im Falle einer Kündigung des Dispos sollte man sich umgehend mit der Bank in Verbindung setzen, um eine Lösung zu finden. **
Ähnliche Suchbegriffe für Dispo
-
Avery, Formular, Überweisung/Zahlschein (200x)Der SEPA Überweisungsträger 2817-200 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format kann bequem am PC ausgefüllt werden. Die 200 SEPA Überweisungsformulare in der Grosspackung mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäss der Richtlinien für einheitliche Zahlungsvordrucke gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmässig auf Aktualität geprüft.31,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann die Bank den Dispo einfach kürzen?
Kann die Bank den Dispo einfach kürzen? Ja, die Bank kann den Dispositionskredit (Dispo) jederzeit kürzen, wenn sie dies für notwendig erachtet. Dies kann beispielsweise geschehen, wenn sich die finanzielle Situation des Kunden verschlechtert oder wenn die Bank Risiken im Zusammenhang mit dem gewährten Kredit sieht. Es ist wichtig, dass Kunden regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls mit der Bank kommunizieren, um unangenehme Überraschungen zu vermeiden. Kunden haben jedoch auch das Recht, gegen eine Kürzung des Dispos Einspruch einzulegen und eine Begründung von der Bank zu verlangen. **
-
Kann man mit Dispo die Bank wechseln?
Kann man mit Dispo die Bank wechseln? Ja, es ist grundsätzlich möglich, mit einem Dispokredit die Bank zu wechseln. Allerdings sollte man beachten, dass der Dispokredit in der Regel an das jeweilige Girokonto gebunden ist. Daher müsste man den Dispokredit bei der alten Bank ausgleichen oder eine Lösung mit der neuen Bank finden. Es ist ratsam, vor einem Bankwechsel die Konditionen für den Dispokredit bei der neuen Bank zu prüfen, um sicherzustellen, dass man weiterhin die gewünschten finanziellen Spielräume hat. Zudem sollte man sich über eventuelle Kosten und Gebühren informieren, die beim Bankwechsel anfallen könnten. **
-
Wie bekommt man einen Dispo bei der Bank?
Um einen Dispositionskredit, kurz Dispo, bei der Bank zu erhalten, muss man in der Regel ein regelmäßiges Einkommen nachweisen. Dies kann zum Beispiel durch Gehaltsabrechnungen oder andere Einkommensnachweise geschehen. Zudem ist eine positive Bonität wichtig, da die Bank prüft, ob man in der Lage ist, den Dispo zurückzuzahlen. Es kann auch hilfreich sein, bereits ein bestehendes Konto bei der Bank zu haben und dort regelmäßig Geld einzuzahlen. Letztendlich entscheidet die Bank individuell über die Höhe des Dispositionskredits, basierend auf den persönlichen finanziellen Verhältnissen. **
-
Bei welcher Bank bekommt man schnell einen Dispo?
Bei welcher Bank bekommt man schnell einen Dispo? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kunden, seinem Einkommen und seiner bisherigen Kreditgeschichte. Generell bieten viele Banken die Möglichkeit an, einen Dispokredit schnell und unkompliziert einzurichten. Es empfiehlt sich, verschiedene Banken zu vergleichen und gegebenenfalls direkt bei der Hausbank nachzufragen, ob ein Dispokredit möglich ist. Es ist jedoch wichtig zu beachten, dass ein Dispokredit eine teure Form der Kreditaufnahme ist und daher nur in Notfällen genutzt werden sollte. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.